De la corrección al repunte: análisis de la prima media de Salud en los últimos 22 meses
-
Evolución interanual de la prima media del ramo de Salud y de sus modalidades entre enero de 2025 y octubre de 2026, con datos de emisión en Avant2 Sales Manager. Noviembre de 2026.
El ramo de Salud ha recorrido en estos 22 meses un ciclo completo. 2025 arrancó con fuertes subidas de la prima media frente a 2024 (+15,6% en el primer trimestre), que se fueron diluyendo hasta cerrar el año con un avance del 1,3%. La primera mitad de 2026 trajo la corrección, con cinco meses consecutivos de caídas interanuales entre enero y mayo. Desde junio el signo vuelve a ser positivo y octubre cierra con la mayor subida de todo el periodo: +23,6%.
Analizamos cómo se ha comportado la prima media del ramo y qué modalidades explican ese giro, a partir de la emisión real registrada en Avant2 Sales Manager.
Visión global del ramo: de la moderación de 2025 al repunte del otoño de 2026
2025 fue un año de altibajos. El primer trimestre concentró las mayores subidas, con enero en +19,2% y marzo en +22,9%, pero el resto del año alternó meses al alza y a la baja: entre mayo y julio se encadenaron tres caídas y octubre registró el peor dato de todo el periodo (−20,0%). El resultado es un crecimiento anual de solo el 1,3% respecto a 2024. Es decir, las fuertes subidas de comienzo de año se fueron compensando con las caídas posteriores hasta dejar un avance modesto.
2026 dibuja el recorrido inverso. Los cinco primeros meses fueron de corrección, con todas las tasas interanuales en negativo y mayo como la caída más intensa del año (−14,6%). A partir de junio el ramo cambia de signo: junio, julio y agosto suben entre un 10% y un 14%, y octubre marca el máximo del periodo (+23,6%). Solo septiembre (−8,2%) rompe la racha, y el tramo de junio a octubre cierra con una subida del 11,3%. Que el signo positivo se mantenga en cuatro de esos cinco meses apunta a un cambio de tendencia y no a un repunte puntual, aunque, como se explica a continuación, el efecto base obliga a leerlo con cautela.
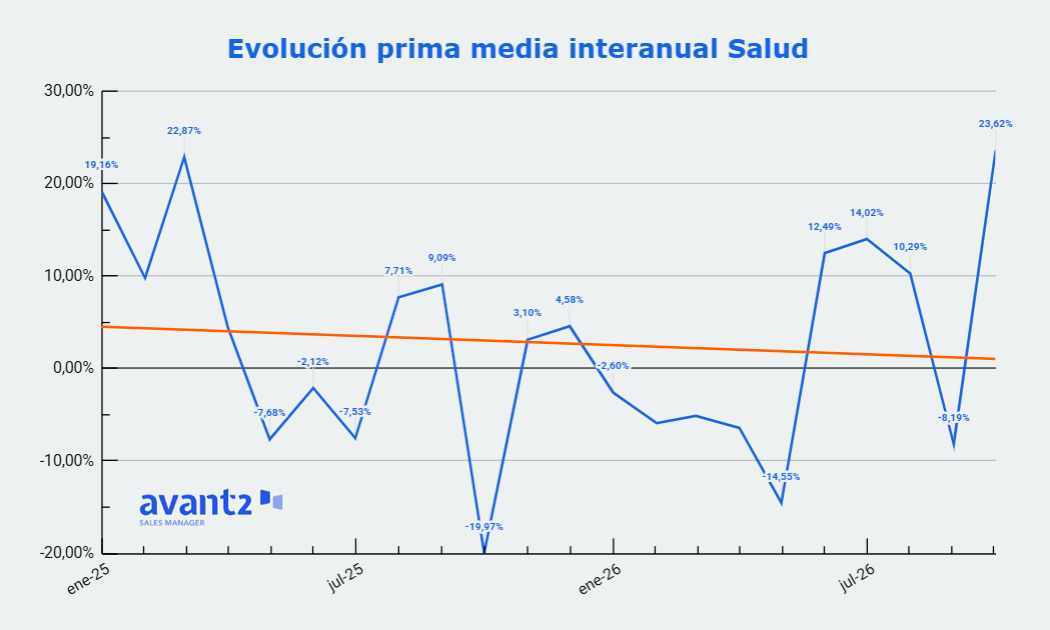
Cuidado con el efecto base. La subida del 23,6% de octubre de 2026 es la mayor de todo el periodo, pero hay que leerla con perspectiva. Se compara con octubre de 2025, un mes en el que la prima media había caído un 20,0%, así que buena parte de esa subida sirve solo para recuperar lo perdido el año anterior. De hecho, si se compara con octubre de 2024, la prima media del ramo todavía está un 1,1% por debajo. Para valorar cómo va realmente el año es más fiable el acumulado, que no depende de un solo mes: de enero a octubre, la prima media del ramo sube un 1,8% respecto al mismo periodo de 2025.
Comportamiento por modalidades: ¿quién explica el giro?
Las modalidades no se han movido al mismo ritmo ni en la misma dirección. Sin copago y Con copago suman cerca del 90% de las pólizas y marcan la tendencia del ramo. Básica, Con reembolso y Dental tienen un volumen tan pequeño que sus tasas mensuales deben leerse con mucha cautela.
Sin copago: la modalidad de referencia, con subidas más estables
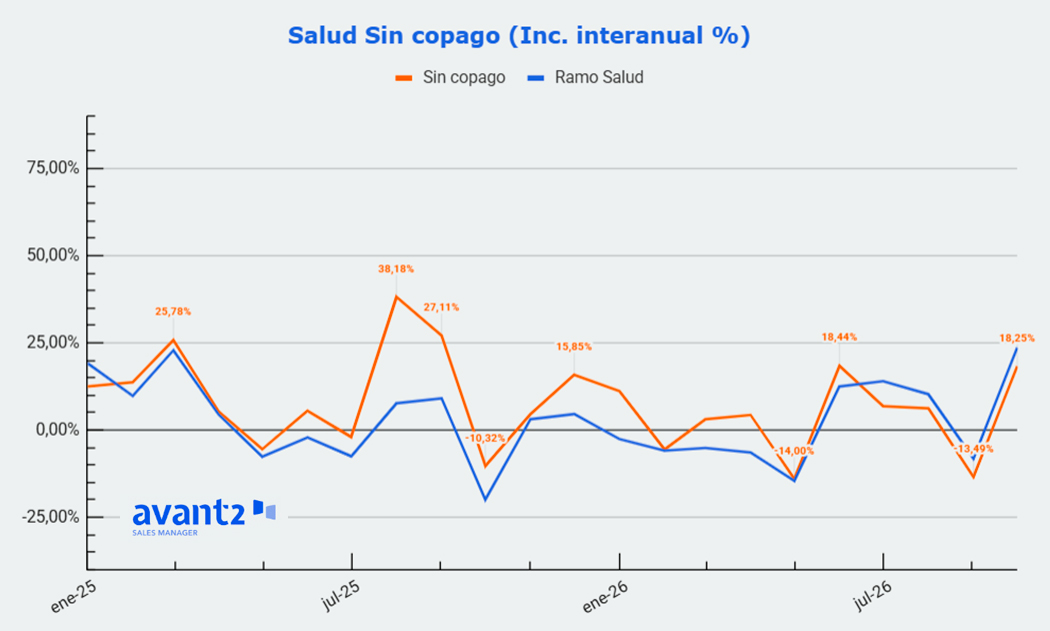
Sin copago reúne algo más de la mitad de las pólizas y en torno a siete de cada diez euros de prima, con una prima media que supera de media en 1,3 veces a la del ramo. Es la modalidad más regular del periodo: sube en 16 de los 22 meses. En 2025 encadenó fuertes subidas en el primer trimestre (+25,8% en marzo) y al final del verano (+38,2% en agosto y +27,1% en septiembre).
En 2026 acumula una subida del 4,1% de enero a octubre, con dos caídas puntuales en mayo (−14,0%) y septiembre (−13,5%). El tercer trimestre retrocede ligeramente (−1,1%) y es octubre (+18,2%) el que sostiene el avance del segundo tramo del año. A diferencia del ramo, Sin copago supera también el nivel de octubre de 2024 (+6,1%).
Con copago: el motor del cambio de tendencia
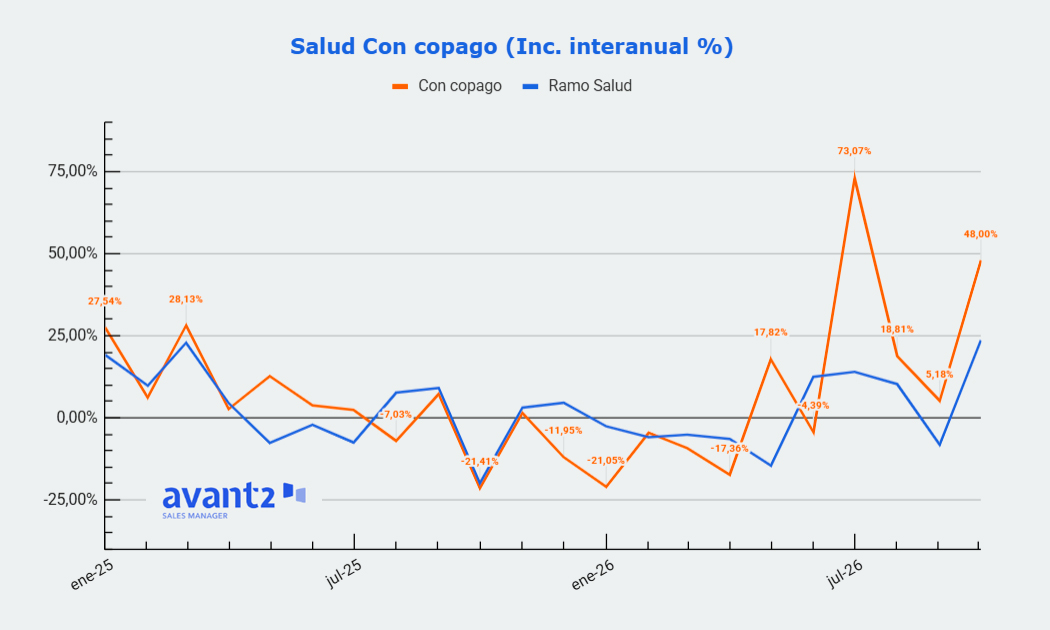
Con copago, la segunda modalidad por peso (37% de las pólizas), tiene una prima media de en torno a 0,6 veces la del ramo y es la que mejor explica el giro de 2026. Tras subir con fuerza a comienzos de 2025 (+27,5% en enero y +28,1% en marzo), perdió impulso en la segunda mitad del año, con caídas del 21,4% en octubre y del 12,0% en diciembre.
Entre enero y abril de 2026 todas sus tasas fueron negativas, con abril en −17,4%, y el tramo de enero a mayo cerró en −8,6%. Desde mayo la tendencia se invierte: +17,8% en mayo, +73,1% en julio (frente a un julio de 2025 que fue el mes más bajo de la modalidad), +18,8% en agosto y +48,0% en octubre. El tramo de junio a octubre sube un 24,7% y el tercer trimestre, un 26,6%. No es solo efecto base: la prima media de octubre de 2026 supera en un 16,3% a la de octubre de 2024.
Básica, Dental y Con reembolso: modalidades complementarias
Las tres modalidades de menor peso muestran una evolución más irregular mes a mes, por lo que su lectura se centra en la tendencia del periodo.
Básica mantiene una prima media estable, en torno a 0,4 veces la del ramo. Cierra los diez primeros meses de 2026 con una ligera bajada (−1,6%): se mantiene plana en la primera mitad del año (+0,1%) y cede algo en la segunda (−4,2%).
Dental es la modalidad de prima más baja, en torno a 0,2 veces la del ramo, y la que más gana peso en la cartera: pasa del 1,3% al 3,8% de las pólizas. Su prima media sube un 5,6% entre enero y octubre, con una clara aceleración en la segunda mitad del año (+30,5% entre junio y octubre).
Con reembolso es la modalidad de prima más alta, en torno a 1,8 veces la del ramo. Tras una primera mitad del año a la baja (−39,1% entre enero y mayo), se recupera con fuerza desde junio (+56,5% entre junio y octubre), aunque el acumulado de enero a octubre queda en −9,0%.
Conclusiones
- Corrección en la primera mitad, repunte en la segunda. Tras un 2025 de crecimiento moderado (+1,3%), la prima media de Salud corrigió en los cinco primeros meses de 2026 y cambió de tendencia a partir de junio. El acumulado de enero a octubre se sitúa un 1,8% por encima del mismo periodo de 2025.
- Las modalidades principales tiran al alza. Sin copago (+4,1%) y Con copago (+6,3%) suben más que el conjunto del ramo. El mayor peso de modalidades de prima más baja, como Básica y Dental, modera la subida media, de modo que la prima del ramo crece menos que la de sus productos principales.
- Tendencia positiva, con perspectiva. Los fuertes crecimientos de los últimos meses se comparan en parte con meses débiles de 2025, por lo que la referencia más fiable es la evolución acumulada, que apunta a una subida moderada y sostenida.
El cierre de año, decisivo. El último trimestre es siempre el de mayor actividad en Salud, porque es cuando tradicionalmente se revisan y renuevan este tipo de pólizas, como ya señalaba Codeoscopic en su análisis de la venta de seguros de salud del cuarto trimestre. Los datos de emisión lo confirman año tras año: entre 2021 y 2025, de octubre a diciembre se concentró entre el 37% y el 43% de las emisiones anuales del ramo, y la emisión media mensual de noviembre y diciembre duplicó o más la del resto del año. La prima media también se eleva a final de año: en 2024 y 2025, la de noviembre superó en torno a un 45% a la media de enero a octubre, y la de diciembre, entre un 27% y un 29%. Todo apunta a que el cierre de 2026 seguirá esta misma pauta y será clave para confirmar el cambio de tendencia.
Este estudio ha sido elaborado utilizando datos de emisión real de tarificación y contratación procesados a través de Avant2 Sales Manager y analizados mediante tecnología Big Data con Versus Analytics.