Hogar: de las subidas de doble dígito a la moderación de precios
-
Así ha evolucionado la prima media de nueva producción por modalidad (Básico, Estándar y Premium) entre enero de 2025 y agosto de 2026.
El ramo de Hogar cierra un ciclo de veinte meses que resume la trayectoria reciente de buena parte del mercado asegurador español: un arranque de 2025 con subidas de precio todavía muy pronunciadas, una desaceleración progresiva a lo largo del año y una entrada en terreno de bajadas interanuales durante el primer semestre de 2026, antes de estabilizarse en valores cercanos a cero en los meses más recientes.
El análisis, centrado en la prima media de nueva producción del ramo Hogar y desglosado por sus tres modalidades de cobertura —Básico, Estándar y Premium—, permite identificar patrones distintos según el nivel de protección contratado, con implicaciones directas para la estrategia comercial y de suscripción de aseguradoras y corredores.
La prima media del ramo se modera tras un inicio de 2025 al alza
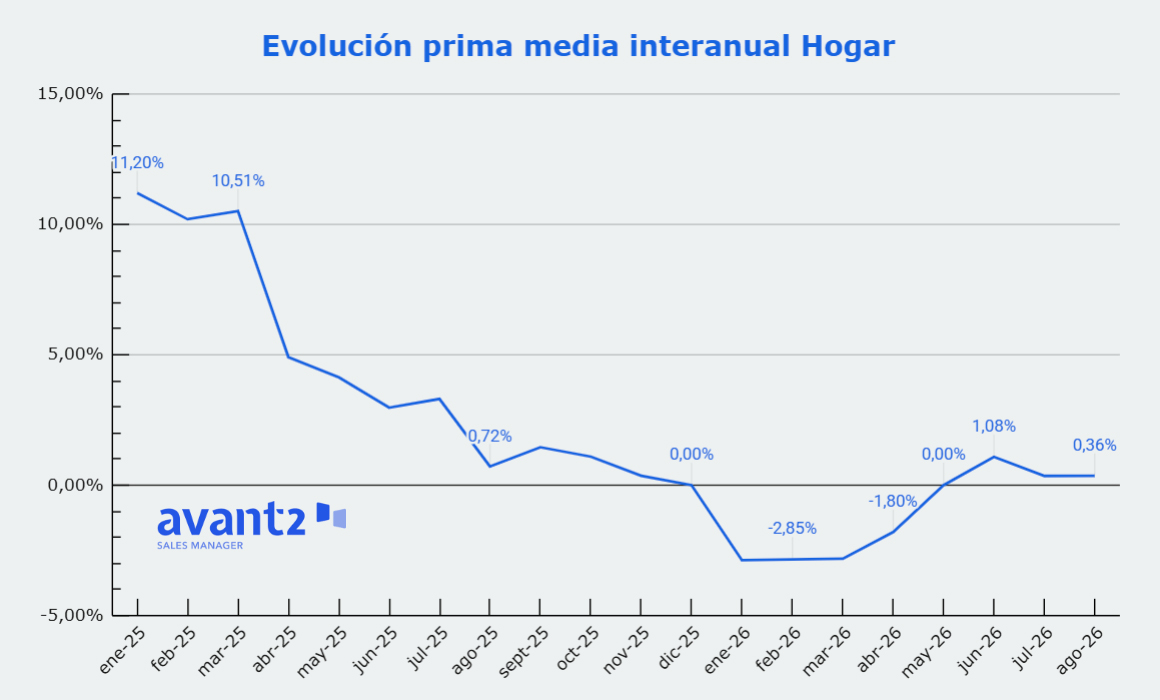
En enero de 2025, la prima media de nueva producción del ramo Hogar se situaba en 278€, con un crecimiento interanual del +11,2%. Ese ritmo de subida se mantuvo elevado durante el primer trimestre —con un máximo de +10,5% en marzo—, para después iniciar una desaceleración constante mes a mes.
El punto de inflexión se aprecia con claridad a partir del verano de 2025: en agosto de ese año la variación interanual ya había caído hasta el +0,7%, y en diciembre de 2025 se situaba en el 0%. La tendencia continuó a la baja en el arranque de 2026, con variaciones interanuales negativas en enero, febrero y marzo (-2,8% los tres meses) —el trimestre más bajo del periodo analizado—, seguidas de abril (-1,8%).
Desde mayo de 2026 el ramo recupera terreno positivo, aunque de forma muy moderada: 0% en mayo, +1,1% en junio, +0,3% en julio y agosto. En términos absolutos, la prima media del ramo pasa de 278€ (enero 2025) a 281€ (agosto 2026), un incremento acumulado de apenas el +1,1% en veinte meses, frente al ritmo de doble dígito con el que arrancaba el periodo.
Tres modalidades, tres velocidades
El comportamiento agregado del ramo esconde trayectorias muy distintas según la modalidad de cobertura contratada:
Premium: la mayor subida inicial y también la corrección más intensa
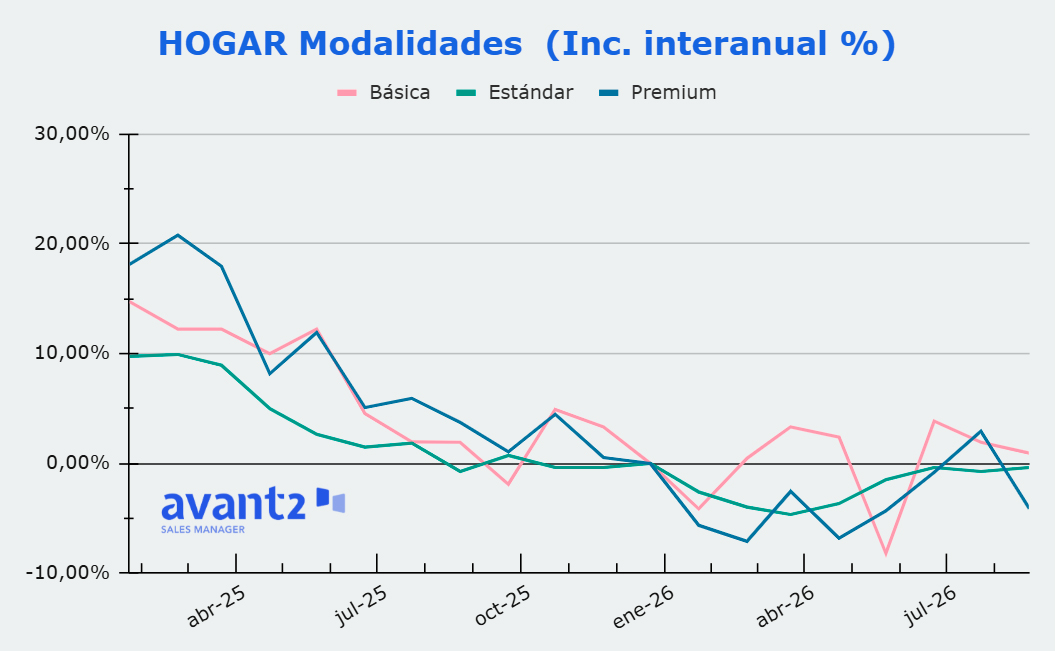
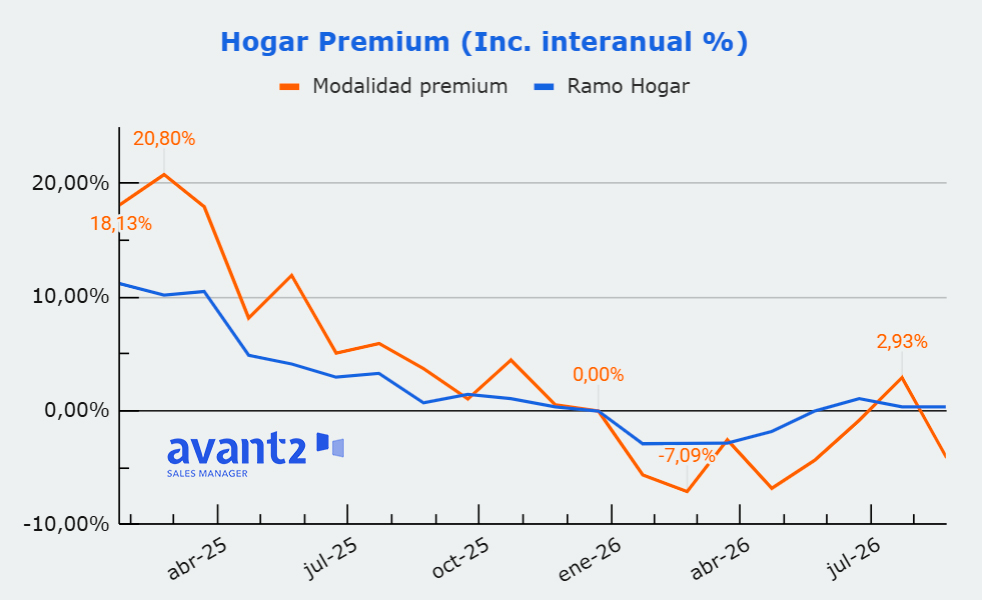
Es la modalidad que arrancó el periodo con el crecimiento interanual más alto (+18,1% en enero de 2025, con un pico de +20,8% en febrero) y también la que protagoniza el giro más pronunciado: entra en terreno negativo en febrero de 2026 (-7,1%) y se mantiene mayoritariamente en negativo hasta agosto de 2026 (-4,1%), con solo un repunte puntual en julio (+2,9%). En términos de prima media, Premium pasa de 391 € a 373€, un retroceso del -4,6% en el conjunto del periodo, el mayor de las tres modalidades.
Estándar: la corrección más sostenida en el tiempo
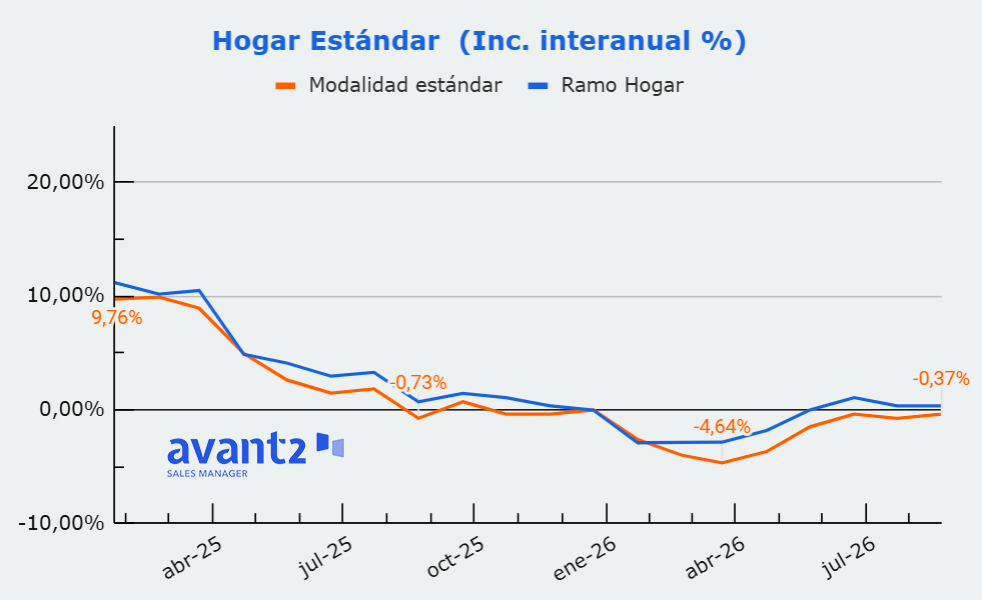
Estándar parte de un crecimiento interanual más contenido que Premium (+9,8% en enero de 2025) pero es la modalidad que entra antes en negativo —ya en agosto de 2025 (-0,7%)— y la que permanece más tiempo en esa zona: diez de los últimos doce meses del periodo analizado registran variación interanual negativa, cerrando agosto de 2026 en -0,4%. En prima media, pasa de 270€ a 272€, una variación de apenas +0,7% en el conjunto del periodo, la más plana de las tres modalidades.
Básico: la más volátil, sin tendencia clara
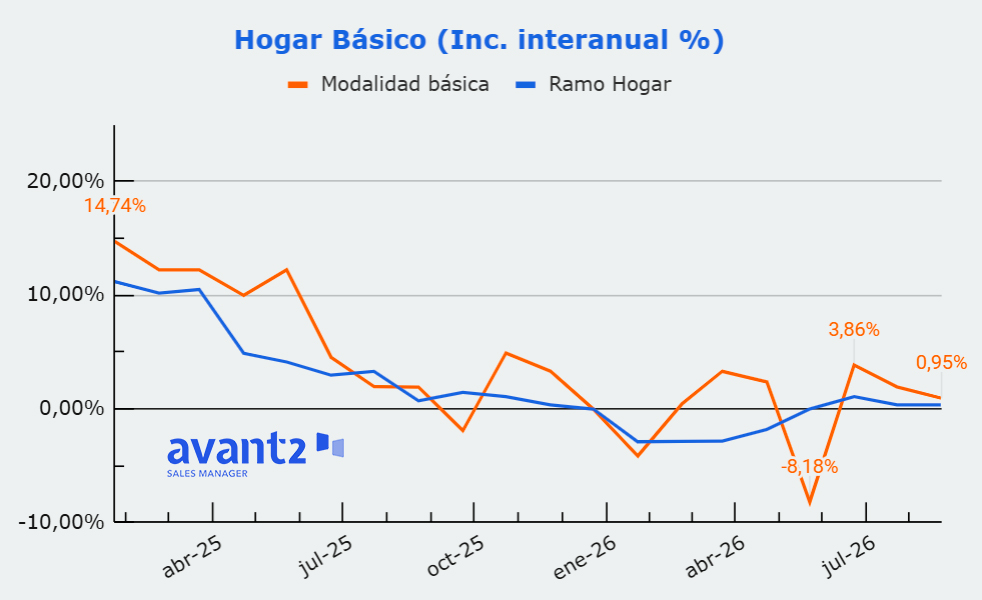
Básico muestra el comportamiento más errático de las tres modalidades, con oscilaciones interanuales bruscas en ambos sentidos: tras arrancar en +14,7% (enero de 2025), llega a anotar una caída puntual de -8,2% en mayo de 2026 —el descenso interanual más pronunciado de todo el análisis— para recuperarse casi de inmediato hasta +3,9% en junio. Cierra agosto de 2026 en +0,9% interanual, con una prima media que pasa de 218 € a 213 € (-2,3% en el conjunto del periodo).
Conclusiones y claves de negocio para el sector asegurador
El análisis de estos 20 meses de emisión de nueva producción aporta lecturas estratégicas fundamentales tanto para compañías aseguradoras como para corredurías de seguros:
- El ramo Hogar ha completado, en apenas veinte meses, el tránsito de un ciclo de fuertes subidas de precio a otro de precios prácticamente planos, con una fase de correcciones puntuales en el primer trimestre de 2026 (enero a marzo en negativo).
- El ajuste no es homogéneo: Premium —la modalidad de mayor prima— protagoniza la corrección más intensa, mientras que Estándar registra la más sostenida en el tiempo; ambas merecen especial atención en la política de renovaciones y retención de cartera. Básico, en cambio, no muestra tendencia clara sino alta volatilidad mes a mes, por lo que un solo dato puntual no debe tomarse como indicador de tendencia.
- Con precios más contenidos tras dos años de fuertes incrementos, gana peso la selección de riesgos y la diferenciación por coberturas frente a la simple actualización de tarifas; para los corredores, esta moderación puede además convertirse en palanca comercial de captación, siempre analizando cada modalidad por separado.
Este estudio ha sido elaborado utilizando datos de emisión real de tarificación y contratación procesados a través de Avant2 Sales Manager y analizados mediante tecnología Big Data con Versus Analytics.