Hogar encadena cinco meses de subida en la prima media mientras Autos gana pólizas sin trasladarlo al precio
-
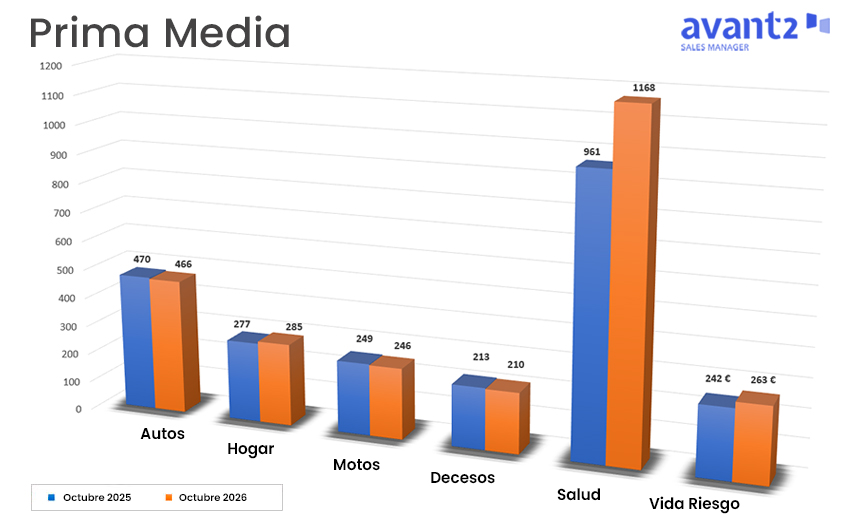
Salud y Vida-Riesgo registran las mayores subidas de prima media, mientras que Motos y Decesos cierran el mes con precios ligeramente inferiores a los de octubre de 2025.
La nueva producción de seguros cerró octubre de 2026 con más pólizas emitidas que hace un año, pero con una evolución muy desigual de los precios. Los seis ramos analizados (Autos, Hogar, Motos, Decesos, Salud y Vida-Riesgo) emitieron 74.150 pólizas, un 14,6% más que en octubre de 2025, aunque un 1,6% menos que en septiembre. Todos los ramos emiten más que hace un año, pero la prima media se reparte a partes iguales: tres de ellos la elevan y otros tres la reducen.
Autos: más pólizas, prima a la baja en todas las modalidades
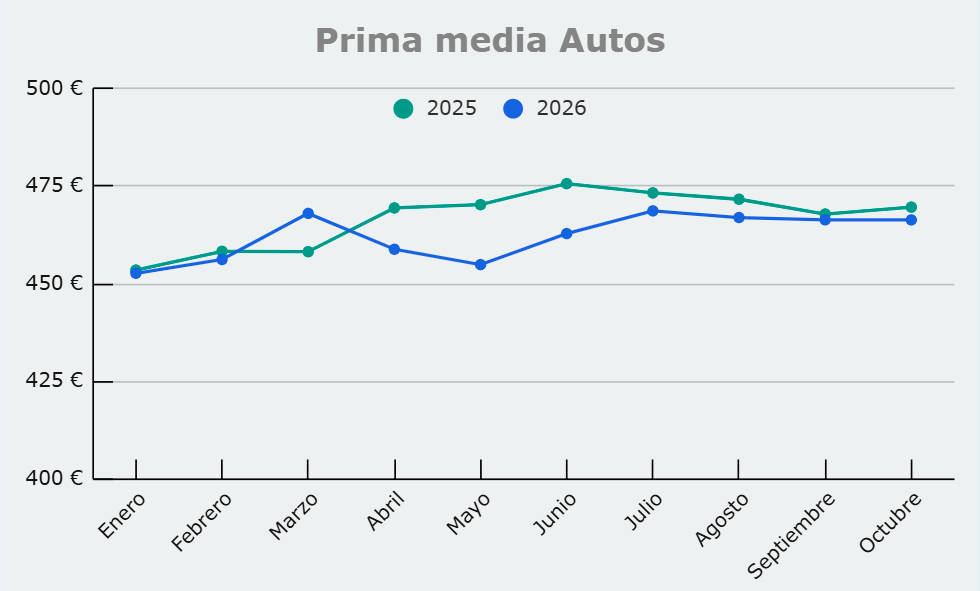
Autos es el ramo con mayor volumen y el que muestra con más claridad la divergencia entre emisión y precio. La nueva producción alcanzó 54.061 pólizas, un 16,1% más que en octubre del año pasado. Sin embargo, la prima media bajó a 466€ reflejando una bajada interanual de un 0,7%. Respecto a septiembre, la prima media se mantuvo prácticamente estable, mientras que las emisiones retrocedieron un 2,1%.
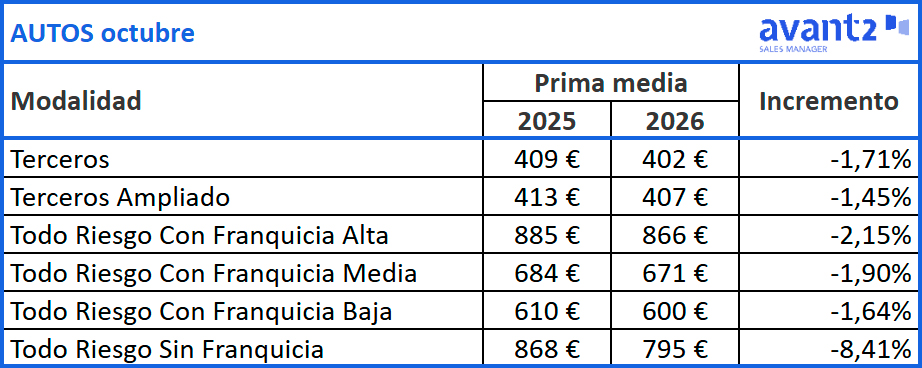
El descenso interanual afecta a las seis modalidades analizadas. La caída más acusada corresponde a Todo Riesgo sin franquicia (-8,4%), que acumula seis meses consecutivos de descensos interanuales. En el resto de coberturas los retrocesos son más moderados: Terceros (-1,7%), Terceros Ampliado (-1,5%) y Todo Riesgo con franquicia alta (-2,1%), media (-1,9%) y baja (-1,6%).
En términos de cartera, Terceros Ampliado sigue concentrando el 63,4% de las emisiones y crece un 19,3% en pólizas. Las modalidades de Todo Riesgo con franquicia media y sin franquicia también ganan volumen, aunque a precios inferiores a los de hace un año.
La prima media total de Autos se mantiene en terreno interanual negativo desde abril, aunque el descenso se ha moderado: del -3,3% de mayo se ha pasado a caídas inferiores al 1% en los últimos cuatro meses.
Hogar: la prima media marca su máximo del año
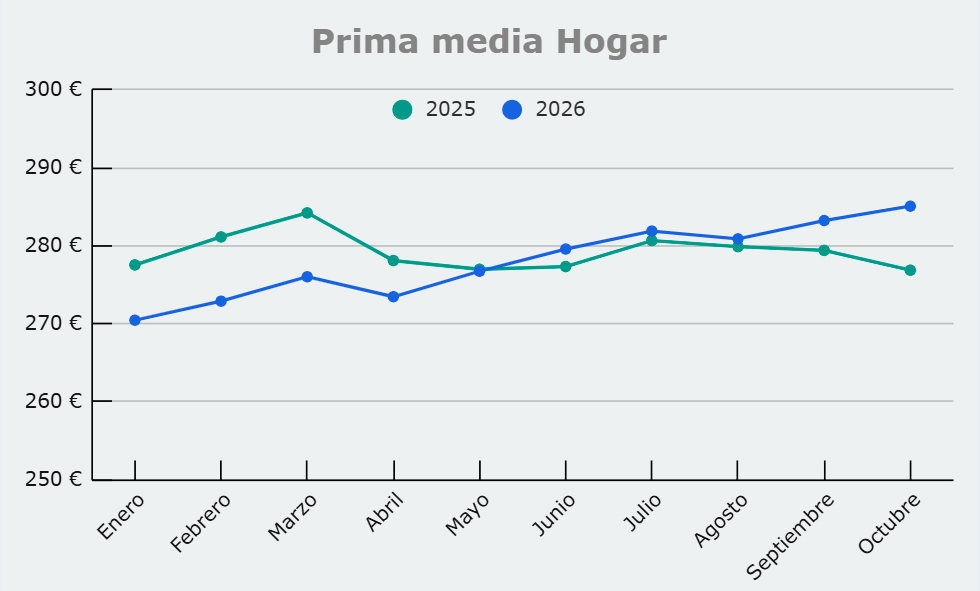
Hogar presenta la tendencia de precio más consistente del mercado. La prima media de nueva producción se situó en 285€, un 3% más que en octubre de 2025 y un 0,6% por encima de septiembre. Es el quinto mes consecutivo de crecimiento interanual y el mayor incremento del año, después de un primer trimestre con caídas cercanas al 3%. Esta subida del precio coincide con un aumento de las emisiones de Hogar en un 2,6% más que hace un año y en línea con septiembre.
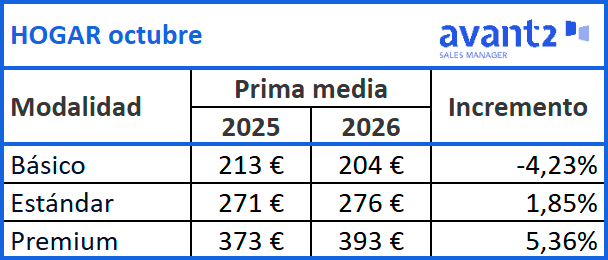
El impulso procede de las modalidades de mayor cobertura. La Premium eleva su prima media un 5,4% y sus emisiones crecen un 28,8%, lo que aumenta su peso en la nueva producción. La modalidad Estándar, que reúne más del 81% de las pólizas, sube un 1,8% su prima media, mientras que la Básica baja tanto en precio como en emisiones.
Motos: cambio de signo en la prima media
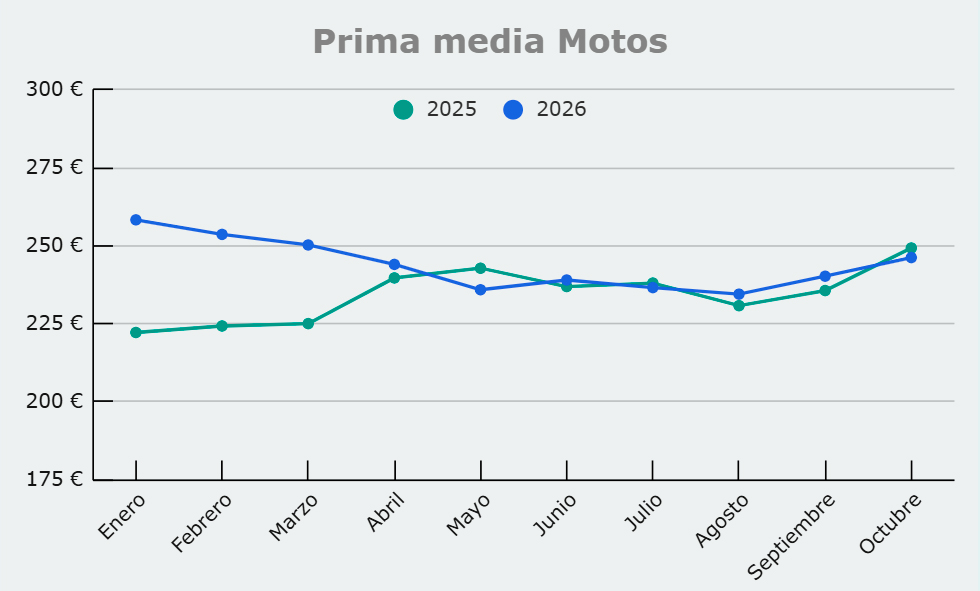
Motos rompe en octubre la tendencia de los dos meses anteriores. Tras crecer un 1,6% en agosto y un 2% en septiembre, la prima media vuelve a terreno interanual negativo, con un descenso del 1,2%, hasta 246€. Frente a septiembre, en cambio, sube un 2,5%.
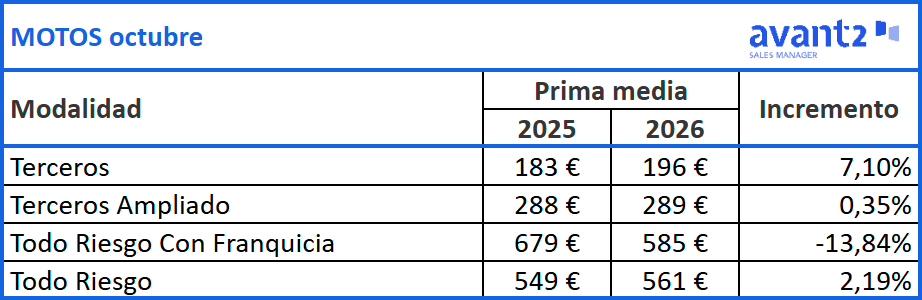
El comportamiento por modalidades es dispar. Terceros, la cobertura más contratada, encarece su prima media un 7,1%, y Terceros Ampliado se mantiene prácticamente estable. El Todo Riesgo con franquicia, en cambio, cae un 13,8%. A ello se suma un mayor peso de Terceros en la emisión total, que pasa del 60,5% al 64,7%. Esta combinación coincide con el descenso de la prima media del ramo.
Decesos: más volumen, menor prima
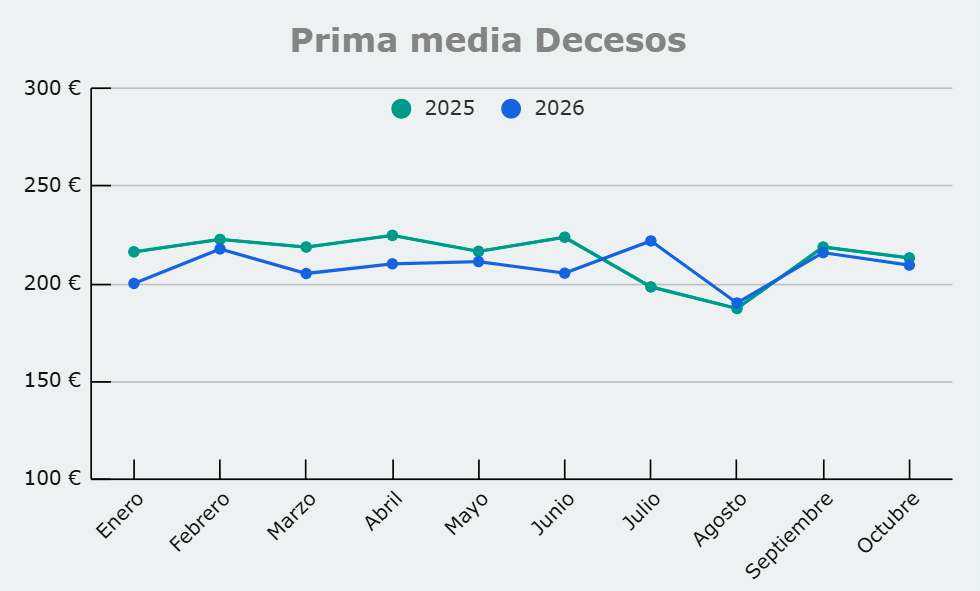
Decesos sigue la misma pauta de divergencia que Autos: más pólizas a menor precio. Las emisiones crecen un 35,9%, mientras la prima media baja un 1,7% interanual, hasta 210€, y un 3% frente a septiembre. La tarifa mixta, que concentra cerca del 87% de la emisión, desciende un 2,1%. La prima media del ramo ha estado en negativo en interanual en ocho de los diez meses del año.
Salud: la mayor subida, en un ramo irregular
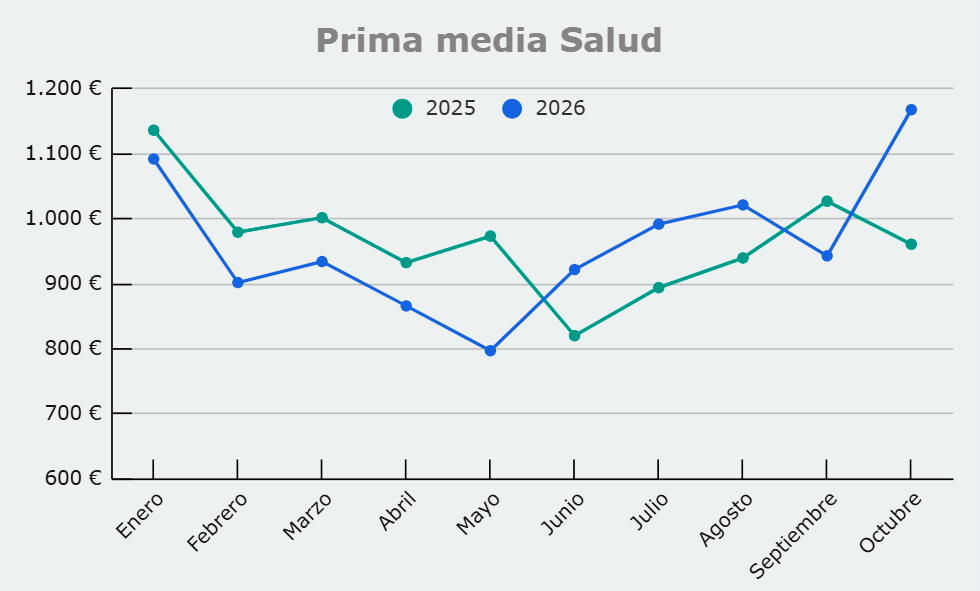
La prima media de Salud alcanzó los 1.168€, un 21,6% más que en octubre de 2025 y un 23,9% más que en septiembre de este año. Es su nivel más alto del año. Suben tanto la modalidad sin copago (+18,3%) como la de con copago (+48%). Es, sin embargo, el ramo más irregular: su variación interanual ha cambiado de signo varias veces en 2026, con un retroceso del 8,2% en septiembre, por lo que el dato de octubre debe leerse con cautela.
Vida-Riesgo: precio al alza y estable
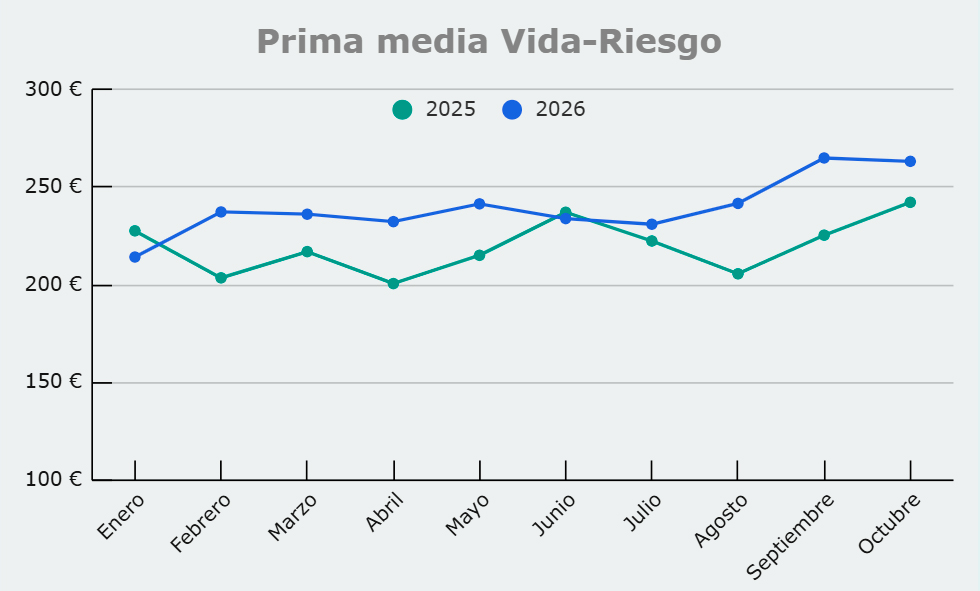
La prima media de Vida-Riesgo se situó en 263€, un 8,7% más que hace un año y prácticamente igual que en septiembre (-0,8%). Septiembre y octubre son los dos meses con la prima media más alta de 2026, por encima de 260€. Además, en ocho de los diez meses del año ha superado la del mismo mes de 2025.
Octubre deja una fotografía de crecimiento generalizado en emisiones y de comportamiento desigual en prima media. Hogar se consolida como el ramo con la tendencia alcista más sostenida, apoyado en las coberturas de gama alta. Autos y Decesos crecen con claridad en número de pólizas, pero con primas medias inferiores a las de hace un año; en Autos, la presión se concentra especialmente en el Todo Riesgo sin franquicia. Motos interrumpe su breve repunte interanual, mientras que Salud y Vida-Riesgo registran los mayores avances de precio, aunque sobre bases de negocio más reducidas.
Este análisis se ha realizado a partir del volumen global de datos generado por Avant2 Sales Manager, el multitarificador de seguros, procesados mediante Versus Analytics aplicación de Big Data especializada en el análisis de tendencias de distribución y contratación de seguros. Los datos corresponden al cierre de octubre de 2026 en los ramos de Autos, Hogar, Motos, Decesos, Salud y Vida-Riesgo, con comparación respecto a octubre de 2025 y septiembre de 2026.